Dégât des eaux en copropriété : l'immeuble ou vous ?
Le plus souvent, deux contrats paient chacun leur part. La police de l'immeuble, souscrite par le syndic, prend en charge le bâti abîmé si elle comprend la garantie dégâts des eaux ; votre assurance habitation couvre votre mobilier. La réparation de la fuite suit une troisième logique : celle de l'élément en cause, commun ou privatif.
Sommaire du billet
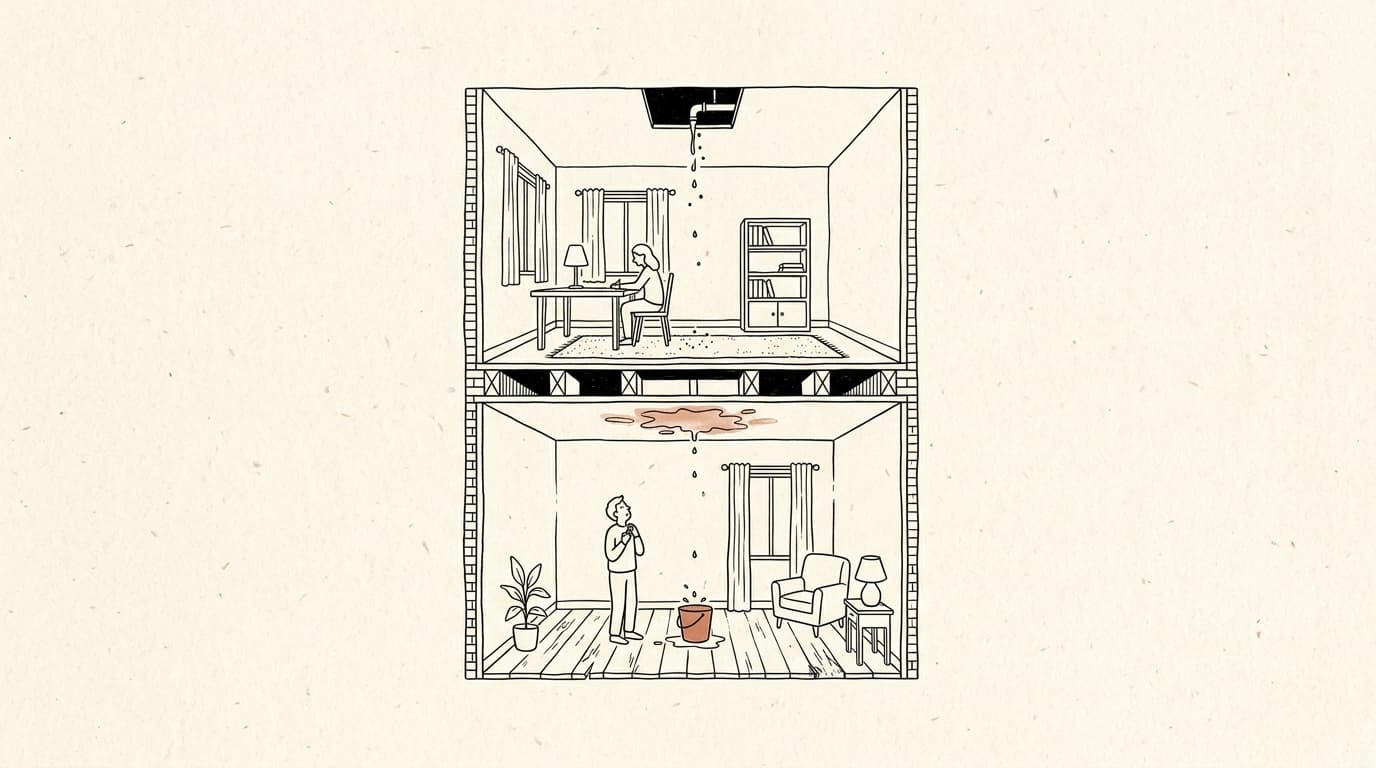
Le plafond du salon a gonflé pendant la nuit. Une goutte tombe toutes les dix secondes dans la bassine, le voisin du dessus ne répond pas, et le syndic, joint au téléphone, vous dit de « faire une déclaration ». Mais à qui ? À votre assureur, à celui de l'immeuble, à celui du voisin ?
Disons-le tout de suite : dans la plupart des dégâts des eaux en copropriété, il n'y a pas un payeur mais trois. La police de l'immeuble, votre assurance habitation, et la caisse de l'association ou le propriétaire d'un lot pour la réparation de la fuite elle-même. Les mettre face à face, poste par poste, évite la moitié des disputes. Les étapes techniques (couper, localiser, faire réparer) sont décrites dans la fiche dégâts des eaux et infiltrations ; ici, on parle de qui règle quoi.
Trois payeurs pour une seule fuite
Prenons un cas type, construit pour l'exemple. Un immeuble de six appartements à Schaerbeek. Une conduite d'alimentation commune, encastrée dans le mur du troisième étage, se perce. L'eau descend chez le copropriétaire du deuxième : plafond taché, plâtre à refaire, peinture fichue, et le canapé de la locataire qui occupe l'appartement est trempé.
Trois dépenses distinctes naissent de cette seule fuite.
- Remplacer le tronçon de conduite percé. C'est une partie commune : l'association paie, en charges communes.
- Refaire le plafond et la peinture du deuxième. C'est du bâti : la police de l'immeuble intervient, si elle comprend la garantie dégâts des eaux et si sa définition couvre une rupture de canalisation.
- Sécher ou remplacer le canapé. C'est du contenu : l'assurance habitation de la locataire paie, la police de l'immeuble presque jamais.
Changez un seul paramètre, et tout bascule. Si la fuite vient du flexible d'un lave-linge au troisième, la réparation devient l'affaire du propriétaire de ce lot, et l'assureur qui a indemnisé le deuxième peut se retourner contre lui. Le statut de l'élément en cause décide donc de la suite. Dans le silence ou la contradiction des titres, sont réputées parties communesGlossaireParties de l'immeuble ou du terrain qui appartiennent à tous les copropriétaires selon leur quote-part, comme la toiture, le hall ou les canalisations communes. Dans le silence ou la contradiction des titres, sont réputées communes les parties affectées à l'usage de tous ou de certains copropriétaires. Voir le glossaire celles qui sont affectées à l'usage de tous ou de certains copropriétaires (art. 3.84, C. civ.) ; la frontière concrète, conduite par conduite, se lit dans l'acte de base et est détaillée dans parties privatives et parties communes.
Police de l'immeuble ou assurance habitation : poste par poste
Les deux contrats ne se concurrencent pas. Ils se complètent, et chacun a ses angles morts.
| Critère | Police de l'immeuble | Assurance habitation du copropriétaire ou de l'occupant |
|---|---|---|
| Qui la souscrit | Le syndic, pour le compte de l'association, sur décision de l'assemblée | Chaque copropriétaire, ou le locataire pour son logement |
| Qui paie la prime | Tous les copropriétaires, en charges communes | Le titulaire du contrat |
| Biens couverts | Le bâti : parties communes, et souvent parties privatives | Le contenu, et le bâti si l'immeuble n'est pas assuré globalement |
| Garantie dégâts des eaux | Extension fréquente, jamais automatique | À vérifier dans le contrat, définition comprise |
| Mobilier, électroménager, effets personnels | Généralement exclus | Couverts, selon les garanties souscrites |
| Responsabilité envers un voisin | Recours de tiers, pour un dommage parti des communs | Responsabilité civile, pour un dommage parti de chez vous |
| Qui déclare | Le syndic | Le titulaire du contrat |
| Réparation de la fuite elle-même | Non, sauf clause particulière | Non, sauf clause particulière |
Deux lignes méritent une explication.
La garantie dégâts des eaux n'est pas automatique dans la police d'un immeuble. Une assurance incendie couvre d'office l'incendie, la foudre, l'explosion et quelques autres périls, et la loi y ajoute en risques simples la tempête et les catastrophes naturelles. L'eau qui fuit d'une canalisation n'en fait pas partie : le SPF Économie la classe parmi les extensions, à côté du bris de vitrage et de l'action de l'électricité. La plupart des polices d'immeuble la comprennent. Pas toutes, et pas toujours dans les mêmes termes : un contrat peut couvrir la rupture d'une canalisation et exclure l'infiltration par la toiture, deux désordres qui se ressemblent beaucoup vus du dessous.
Le contenu, lui, reste presque toujours à votre charge. Une police globale peut couvrir les parties privatives, c'est-à-dire les murs, plafonds et sols de votre appartement. Le canapé, les livres, l'ordinateur posé au sol n'en font généralement pas partie. Les embellissements (parquet, cuisine équipée, peintures) se situent à la frontière, et c'est la définition des biens assurés dans le contrat qui tranche, pas le bon sens. La fiche assurance de copropriété explique comment lire cette clause.
Qui déclare le sinistre, et à quel assureur ?
Chacun le sien. Le syndic déclare à l'assureur de l'immeuble, parce qu'il représente l'association et qu'il accomplit les actes conservatoiresGlossaireMesures destinées à préserver l'immeuble ou les droits de l'association sans attendre une décision de l'assemblée générale, comme une réparation provisoire après un sinistre. Le syndic est chargé de les accomplir. Voir le glossaire (art. 3.89, § 5, 2° et 4°, C. civ.). Vous déclarez à votre propre assureur ce qui relève de votre contrat. La locataire déclare au sien.
Concrètement, cela fait souvent deux ou trois déclarations pour un seul événement, et c'est normal. Ce qui ne l'est pas, c'est d'attendre que l'autre ait déclaré pour bouger. Signalez le dommage au syndic par écrit le jour même, photos datées à l'appui : ce courrier ouvre le dossier côté immeuble et date votre constat.
Un conseil que nous répétons : dans la déclaration, décrivez les faits, pas les responsabilités. « Eau au plafond du salon depuis la nuit du 14, provenant de l'étage supérieur » vaut mieux que « fuite de la conduite commune, responsabilité de l'association ». L'expertise peut révéler une autre origine, et une qualification posée trop tôt complique les recours.
Si le syndic tarde, vous pouvez obtenir la police elle-même. Le syndic doit permettre aux copropriétaires l'accès à tous les documents non privés de la copropriété (art. 3.89, § 5, 9°) : demandez les conditions particulières et générales, pas la seule attestation, puisque c'est la définition du péril qui dira si votre plafond est couvert.
La fuite vient d'avant le compteur : un quatrième acteur ?
Parfois, oui. Quand l'eau sort en cave près du compteur, il faut savoir de quel côté. Vivaqua, à Bruxelles, fixe la frontière clairement : le distributeur gère l'installation jusqu'au compteur et le compteur lui-même, sauf le joint placé après celui-ci ; au-delà, l'installation relève du propriétaire (Vivaqua, fuite d'eau dans la cave). Une fuite avant le compteur se signale donc au distributeur, pas à l'assureur de l'immeuble. En Wallonie, la répartition se vérifie auprès du distributeur qui dessert l'immeuble.
Locataire au-dessus, locataire en dessous : qui assure quoi ?
Les copropriétaires bailleurs ont un contrôle de plus à faire, et il dépend de la Région.
En Wallonie, pour les baux conclus à partir du 1er septembre 2018, le locataire qui établit sa résidence principale dans le logement doit souscrire une assurance couvrant l'incendie et les dégâts des eaux. À Bruxelles, l'obligation d'assurance habitation pèse sur le locataire pour les baux conclus ou renouvelés depuis le 1er novembre 2024 ; les parties peuvent convenir de l'en dispenser, le bailleur inscrivant alors une clause d'abandon de recours dans son propre contrat. Wikifin résume ces règles.
Pour l'association, cela change peu. Pour vous, beaucoup. Si le dégât part d'un appartement loué dont le locataire n'est pas assuré, le copropriétaire du dessous et l'assureur de l'immeuble chercheront un responsable, et se tourneront vers le bailleur et son locataire. Le règlement d'ordre intérieur et les décisions d'assemblée s'imposent d'ailleurs à l'occupantGlossairePersonne qui occupe un lot en vertu d'un droit personnel ou réel sans disposer du droit de vote à l'assemblée, comme un locataire. Le règlement d'ordre intérieur et les décisions lui sont opposables après communication, et il peut contester celles qui lui causent un préjudice propre. Voir le glossaire une fois qu'ils lui ont été communiqués.
Quand personne ne veut payer
Le scénario le plus pénible n'est pas le refus d'un assureur. C'est le renvoi de balle : l'assureur de l'immeuble estime que la fuite est privative, celui du voisin qu'elle est commune, et votre plafond attend.
Trois sorties existent, dans cet ordre.
- Faire établir l'origine par écrit. Un rapport de localisation, rédigé par un professionnel qui a ouvert et testé, coupe court à la plupart des discussions entre assureurs.
- Passer par la conciliation. Elle se demande par simple lettre au greffe du juge de paix, sans frais, et l'accord éventuel a la valeur d'un jugement.
- Saisir le juge de paix, compétent pour tous les litiges de copropriété quel que soit le montant. Contre un voisin, le droit des relations de voisinage permet d'agir contre un trouble qui excède la mesure des inconvénients normaux sans devoir prouver une faute (art. 3.101, C. civ.). La procédure est décrite dans juge de paix et litiges de copropriété.
Entre-temps, ne restez pas les bras croisés. Les frais de sauvetage, c'est-à-dire ce qu'on engage pour limiter le dommage, sont pris en charge par une police incendie en plus de l'indemnité, selon le SPF Économie. Assécher, bâcher, couper : cela se fait tout de suite, factures conservées.
Notre verdict, selon votre situation
Vous êtes copropriétaire occupant et l'eau vient du dessus : déclarez à votre assureur pour votre contenu, écrivez au syndic pour le bâti, et laissez l'expertise désigner l'origine. Vous êtes bailleur : vérifiez aujourd'hui que votre locataire est assuré, avant le sinistre. Vous êtes syndic bénévole : relisez la définition de la garantie dégâts des eaux dans la police de l'immeuble et mettez-la à l'ordre du jour de la prochaine assemblée si elle exclut les infiltrations. Dans les trois cas, le même document décide de tout, et presque personne ne l'a lu : les conditions générales du contrat de l'immeuble.
Questions fréquentes
Le syndic peut-il refuser de déclarer un dégât des eaux à l'assurance de l'immeuble ?
Le syndic représente l'association des copropriétaires dans la gestion des affaires communes et accomplit les actes conservatoires (art. 3.89, § 5, 2° et 4°, C. civ.). Si le sinistre touche le bâti couvert par la police de l'immeuble, la déclaration relève de sa mission. En cas de refus, demandez-lui par écrit les conditions de la police et sa position motivée.
Qui paie la recherche de fuite dans une copropriété ?
Elle suit en principe l'origine de la fuite : conduite commune, l'association ; installation privative, le propriétaire du lot. Pour savoir si l'assurance en reprend une partie, lisez la garantie dégâts des eaux dans les conditions générales de la police, à demander au syndic.
Mon voisin du dessus n'est pas assuré : vers qui me tourner ?
Vers votre propre assurance d'abord, pour vos biens, puis vers le voisin lui-même, qui répond du dommage causé par son installation ou son fait. Le droit des relations de voisinage permet d'agir contre un trouble excessif sans prouver de faute (art. 3.101, C. civ.), devant le juge de paix, après une conciliation gratuite.
La franchise de la police de l'immeuble est-elle à ma charge ?
Son montant est fixé par le contrat, et le règlement de copropriété ou une décision d'assemblée peut en organiser la répartition. Demandez au syndic sur quelle clause il s'appuie avant de payer une franchise qu'il vous réclame à titre personnel.